

全球永續揭露標準正歷經一場前所未有的典範轉移。從 2017 年「氣候相關財務揭露」(TCFD)引領企業量化氣候風險,到 2023 年「自然相關財務揭露」(TNFD)將生態系統與生物多樣性納入企業資產負債表考量,全球資本市場已逐步建立起環境面向的共通語言。
然而,長期以來在 ESG 框架中被視為最難量化、最缺乏統一標準的「S」(Social,社會)面向,終於迎來了歷史性的突破:「不平等與社會相關財務揭露任務小組」(Taskforce on Inequality and Social-related Financial Disclosures, TISFD)正式發布 TISFD Framework Beta Version 0.1。
一、永續揭露的最後一塊拼圖:「人」與「系統性不平等」
TISFD 的誕生代表著全球金融市場與企業界對「不平等與社會風險」認知的大幅躍升。
過去,企業常將員工福利、社區關係或供應鏈勞工問題歸類為企業社會責任(CSR)或公關(PR)維護的範疇;然而,隨著全球供應鏈重組、極端貧富差距、勞力短缺以及人權法規的嚴格化,社會議題已轉化為直接衝擊企業長期價值創造與營運連續性的「系統性風險(Systemic Risk)」。
當企業面臨供應鏈人權爭議導致的扣貨撤單、勞動條件惡化導致的高流動率與生產力下降、或是因侵犯在地社區權益而失去「社會的信任」時,忽視對「人」的影響與依賴,將直接轉化為嚴峻的財務衝擊(如訴訟成本、營業中斷、資本成本上升與品牌聲譽受損)。
TISFD Beta Version 0.1 的推出,正是在此背景下為全球市場提供了一套兼具技術嚴謹性與市場實用性的共通框架,補足了當前永續申報實務中最大的缺口。
二、剖析 TISFD Beta 0.1 核心概念:重新定義企業的社會影響力與依賴性
TISFD Beta Version 0.1 建立在嚴密的觀念基礎之上,旨在弭平當前企業在社會面向揭露的破碎化與不一致性。企業若欲有效落實 TISFD,必須首先理解其四大核心觀念:
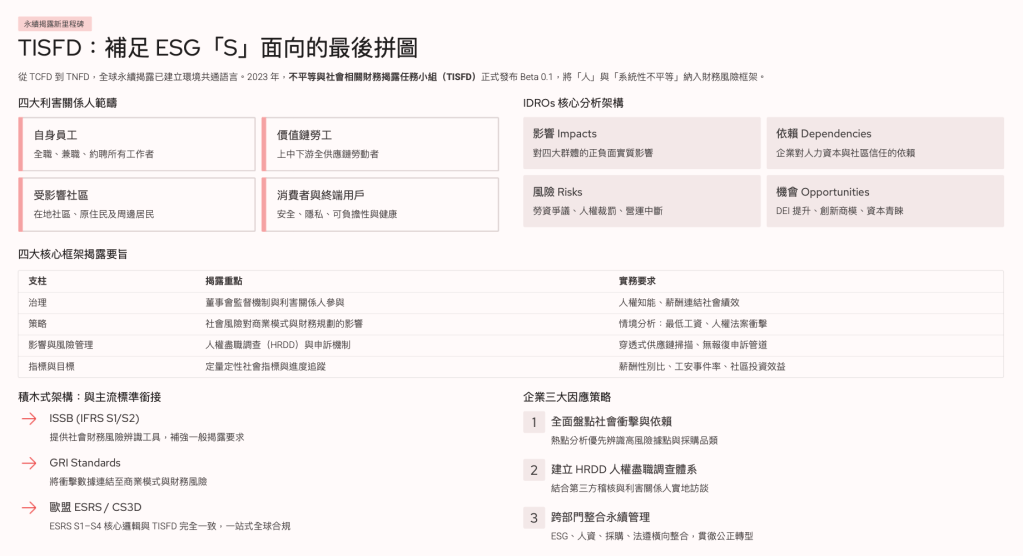
1. 涵蓋範疇(Scope of People)的全面拓展
相較於企業推動永續時,在S社會面議題僅聚焦於企業內部員工,或是公益活動,TISFD 將「人」的範疇大幅延伸至四大關鍵利害關係人群體:
- 企業自身員工(Own Workforce): 包含全職、兼職、約聘及直接營運場所內的所有工作者。
- 價值鏈勞工(Workers in the Value Chain): 上游供應鏈採購、中游加工製造及下游物流配送等全價值鏈中的勞動者。
- 受影響社區(Affected Communities): 企業營運與供應鏈活動所影響的在地社區、原住民及周邊居民。
- 消費者與終端使用者(Consumers & End-users): 產品與服務使用過程中的安全性、隱私權、可負擔性及健康影響。
2. IDROs 四位一體分析架構
TISFD 導入了與 TNFD 互相呼應的「IDROs 分析模型」,強調企業必須同步檢視自身活動對「人」的:
- 影響(Impacts): 企業活動對上述四大群體造成的正面或負面實質影響(例如:正面-提供公平薪資 vs. 負面-價值鏈中存在強迫勞動)。
- 依賴(Dependencies): 企業商業模式營運所依賴的人力資本、健康穩定的勞動力市場與社區信任。
- 風險(Risks): 因影響或依賴關係所轉化而來的企業財務風險(例如:勞資爭議導致停工、社區抗議導致建廠延宕、違反人權法規帶來的鉅額裁罰)。
- 機會(Opportunities): 透過改善勞動條件、提升多元包容(DEI)、創造共融價值所帶來的創新商業模式、生產力提升與資本市場青睞。
3. 「氣候-自然-人」的緊密連結
TISFD 著重指出「氣候、自然與人」三者不可分割。例如:綠能轉型(氣候目標)需要大量採購關鍵礦物,若採購過程侵犯在地社區與勞工權益(社會風險),將引發在地抗爭並阻礙專案推進。因此,企業必須採取整合型治理,確保「公正轉型(Just Transition)」的實踐。(這也是近年新版GRI更新後強調的觀念!)
4. 雙重重大性(Double Materiality)與系統性資訊
TISFD 採納雙重重大性原則,結合「財務重大性」(Impacts on Financial Value)與「衝擊重大性」(Impacts on People and Society)。更關鍵的是,TISFD 引入了系統性相關資訊(System-relevant Information)概念,提醒企業「即使單一事件對短期財報影響有限,若加劇了總體經濟的極端不平等,終將反噬整體商業環境。」
三、TISFD 四大核心框架與揭露建議初探
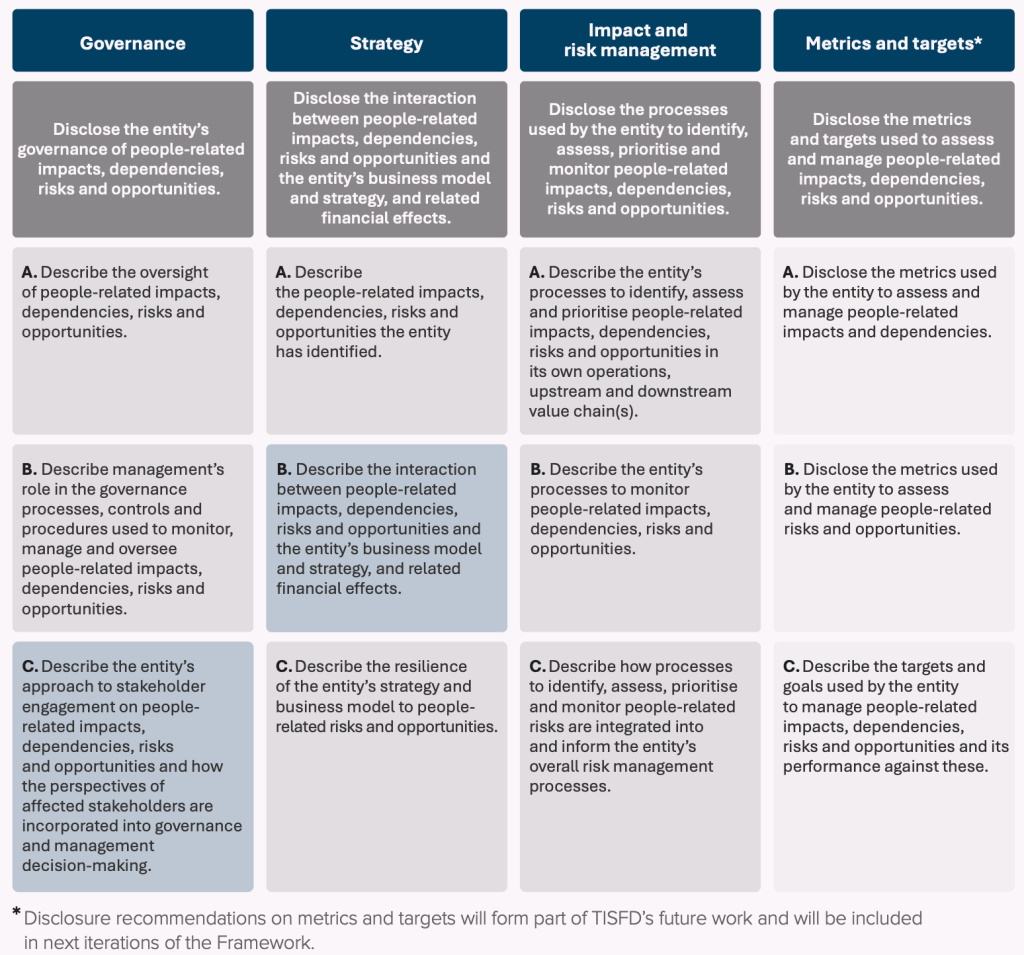
TISFD 承襲了 TCFD 與 TNFD 的四大核心框架(治理、策略、風險管理、指標與目標),並依據社會與不平等議題的特性進行了深度的制度化設計:
| 核心支柱 | TISFD Beta 0.1 揭露要旨 | 企業轉型與實務要求 |
|---|---|---|
| 1. 治理 (Governance) | 董事會對社會與不平等議題的監督機制、高階管理層的職責劃分,以及利害關係人參與機制。 | 要求董事會具備人權與社會風險管理知能,建立溝通管道,並將社會績效納入高階主管薪酬連結。 |
| 2. 策略 (Strategy) | 社會影響、依賴與風險對企業商業模式、價值鏈佈局、資本配置及短期/中期/長期財務規劃的實質影響。 | 進行情境分析(Scenario Analysis),評估最低工資調升、供應鏈人權法案對營業成本與營運韌性的實質影響。 |
| 3. 影響與風險管理 (Impact & Risk Management) | 辨識、評估與管理「人」相關影響、依賴與風險的流程,特別是人權盡職調查(HRDD)與申訴機制的建立。 | 建立全面性人權盡職調查體系,具備穿透式供應鏈風險掃描能力,並設立有效且無報復風險的利害關係人申訴管道。 |
| 4. 指標與目標 (Metrics & Targets) | 用於評估與管理社會風險與機會的定量與定性指標,以及企業設定的具體目標與進度追蹤。 | 舉例:揭露薪酬男女比、符合最低生活水平薪資之覆蓋率、工安事件率、社會相關稽核覆蓋率及社區投資效益等財務級別數據。 |
四、全球永續準則整合趨勢:TISFD 積木式架構 (Building Blocks)
面對紛繁複雜的全球永續申報標準,企業最關心的莫過於「合規負擔」。TISFD 採用所謂的積木式架構(Building Blocks Approach),與現行國際主流標準高度相容與補充:
- 與 ISSB (IFRS S1 / S2) 銜接: ISSB 著重於財務重大性,TISFD 提供更精準的「社會與人」財務風險辨識工具,為企業落實 IFRS S1 一般揭露要求提供實務指引。
- 與 GRI Standards 銜接: GRI 在衝擊重大性上奠定了良好基礎,TISFD 協助將 GRI 蒐集到的衝擊數據進一步連結至商業模式與財務風險,建立完整的衝擊連結邏輯與完整敘述。
- 與歐盟 ESRS (CSRD / CS3D) 銜接: 歐盟 CSRD 下的 ESRS S1-S4(自身員工、價值鏈勞工、受影響社區、消費者)與歐盟供應鏈人權盡職調查指令(CS3D),其核心邏輯與 TISFD 完全一致。跨國企業可透過 TISFD 一站式部署全球合規策略。
五、企業因應 TISFD 的實務策略
TISFD Beta Version 0.1 的發布,預示著 2026 至 2027 年將是全球在永續社會面資訊揭露制度化的關鍵期。企業不應將其視為純粹的申報合規作業,而應將其轉化為提升營運韌性與品牌價值的契機。毓策建議企業可優先採取以下因應對策:
策略一:全面檢視人權與社會風險
企業應對照 TISFD 的四大群體(自身員工、價值鏈勞工、社區、消費者),開展完整的社會衝擊與依賴性盤點。透過熱點分析,優先辨識高風險營運據點與高風險採購品類(如高勞力密集、高移工比例、敏感原物料採購區域)。
策略二:建立人權盡職調查機制
傳統的供應鏈問卷調查已不足以因應 TISFD 與國際人權法規的要求。企業需建立包含「辨識、預防、減緩、追蹤與溝通」的人權盡職調查 HRDD 完整體系,並結合獨立第三方稽核與利害關係人實地訪談,確保能有效捕捉供應鏈深層的強迫勞動、過度加班與工安風險。
策略三:跨部門整合的永續管理體系
打破企業內部 ESG 的部門障礙。將永續委員會、人資部門、採購部門、風控與法遵部門等等進行橫向整合,在評估減碳或綠能投資專案時,同步進行社會影響評估,貫徹「公正轉型」原則。
六、結語:將「人」轉化為企業最核心的永續競爭力
TISFD 於發布首版框架後,正展開全球公眾意見徵詢與產業界的試行測試。後續將依據各界的實務反饋與情境模擬,逐步推出迭代更新的指引版本,包含針對特定產業的評估工具與詳細指標。
TISFD 標誌著全球永續浪潮進入了更加立體、包容且深刻的新階段。企業經營的本質最終回歸於「人」,包含了員工的生產力、價值鏈夥伴的穩定性、社區的信任以及消費者的認同,才是企業歷經市場變局時最堅韌的護城河。
為了企業將透過主動迎接社會與不平等財務揭露的變革,企業將能在新一波永續轉型大潮中,確立不可替代的領導地位與長遠價值。
歡迎持續追蹤毓策永續顧問,即可第一時間獲取全球 TISFD 的最新發展動態、權威解析與實務因應指引!


發表留言